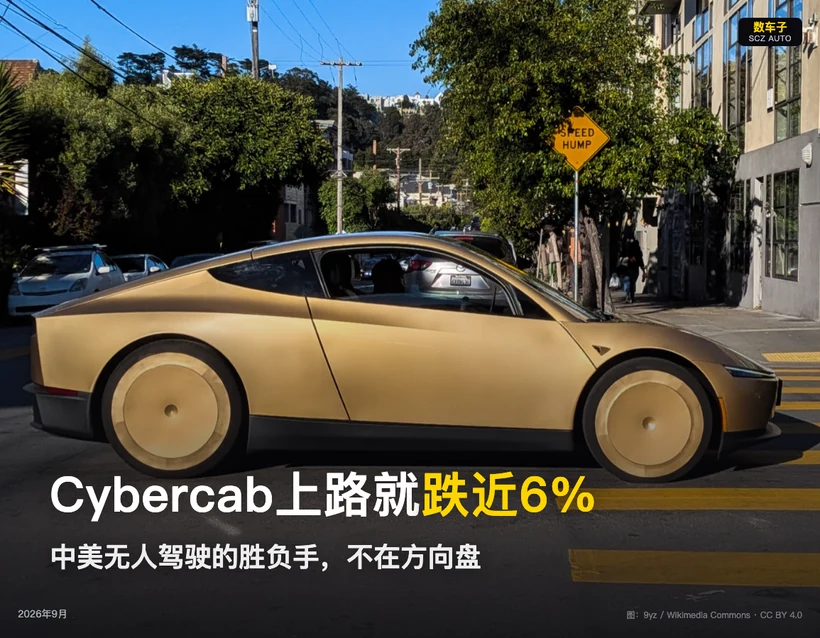
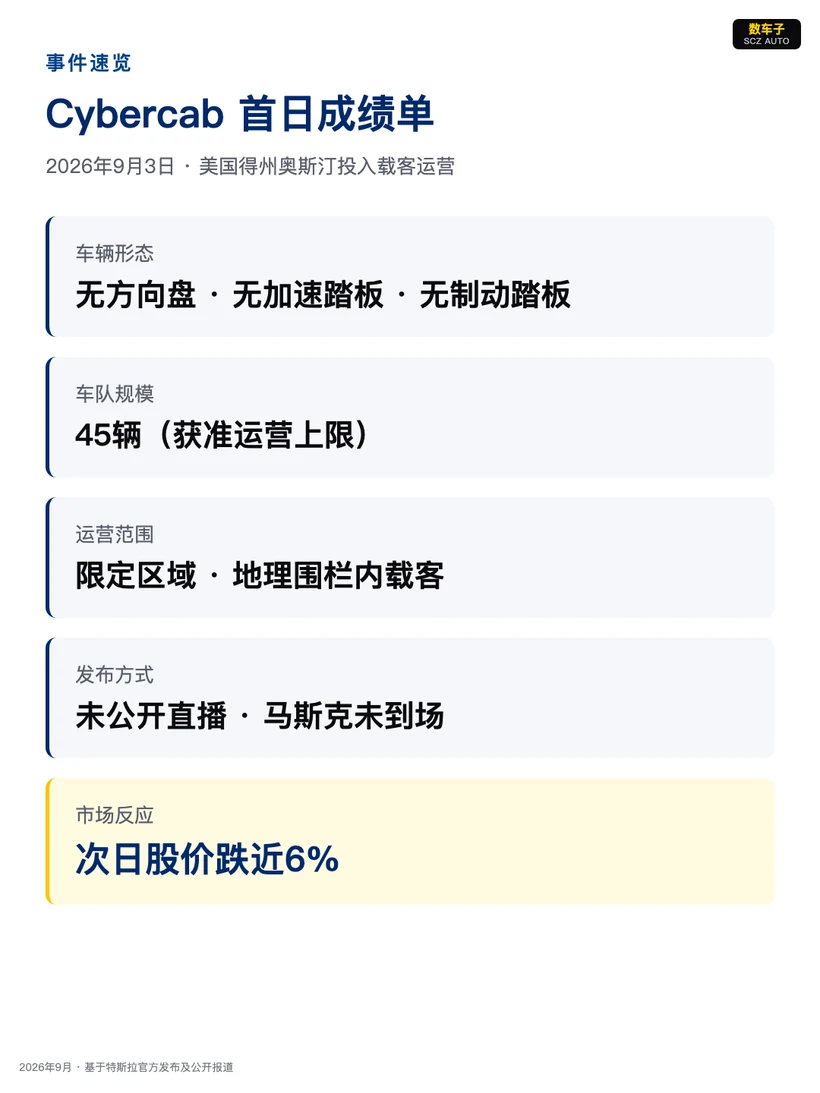
没有方向盘,没有踏板——9月3日,特斯拉Cybercab在得州奥斯汀投入载客运营,量产车开始把"驾驶"这件事整个交给系统。9月4日,特斯拉股价跌了近6%。
没人怀疑无人驾驶的未来,但资本先跑了。
Cybercab上路了,资本市场却投了反对票——这场中美比赛的胜负手,不在谁先拿掉方向盘,而在谁先把L3卖进千家万户。
这个反差值得拆开看:一边是美国"一步到位"的无人出租车,一边是中国"渐进落地"的L3乘用车。本周,岚图梦想家9、启境GX7、启源Q06三款L3架构新车密集开启预售,价位从14.79万一路铺到50万级。
两条路线,在同一个72小时里出牌。
中美两边,都把牌摊上了桌
先看美国这桌。
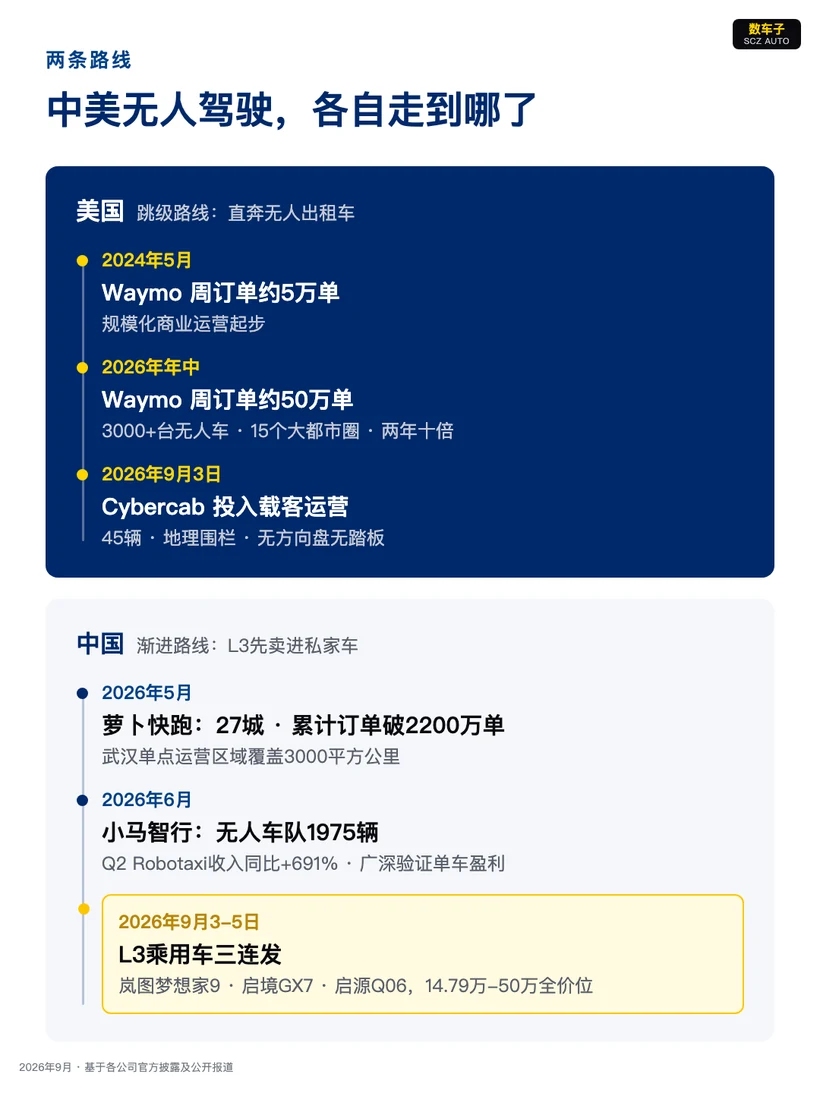
Cybercab的运营参数很"迷你":车队获准扩至45辆,限定区域,地理围栏,发布会没直播,马斯克没到场。而在同一座城市,Waymo的商业化运营早已铺开——3000多台全无人车,15个美国大都市圈,每周超过45万单付费出行。Cybercab的第一天,放进Waymo的账本里,是个零头。
真正给无人驾驶"验过货"的是Waymo:2024年5月周订单约5万单,2026年年中约50万单,两年十倍。
再看中国这桌,打法完全不同。
Robotaxi这一侧,萝卜快跑截至2026年5月已在27座城市开展全无人商业化运营,累计订单突破2200万单,武汉单个运营区域覆盖3000平方公里;小马智行无人车队规模达1975辆,二季度Robotaxi收入同比增长691%,正在广州、深圳验证单车盈利模型。规模数字,不输大洋对岸。
但中国这桌真正的大注,押在L3乘用车上——把技术卖给私家车主,让市场摊薄成本:
岚图梦想家9,9月5日上午10点直接开启预售,全栈L3架构、华为乾崑ADS 5、896线激光雷达,剑指50万级MPV;启境GX7,预售价24.99万-31.19万,L3全链路八大冗余、4颗激光雷达;启源Q06,限时抢订价14.79万起,天枢领航Ultra、560TOPS算力——L3的门槛,一周之内被拉进了15万级。
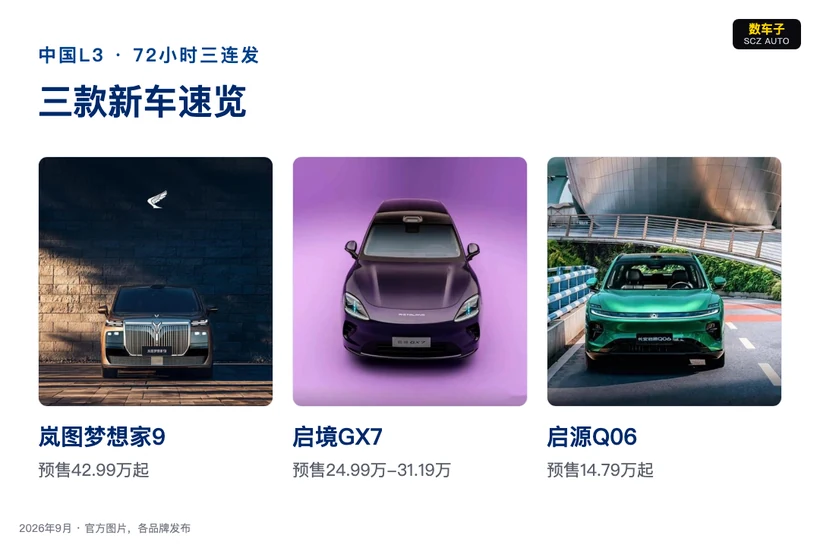
72小时,三款车,14.79万到50万,全价位覆盖。
三张牌:路线、成本、体系
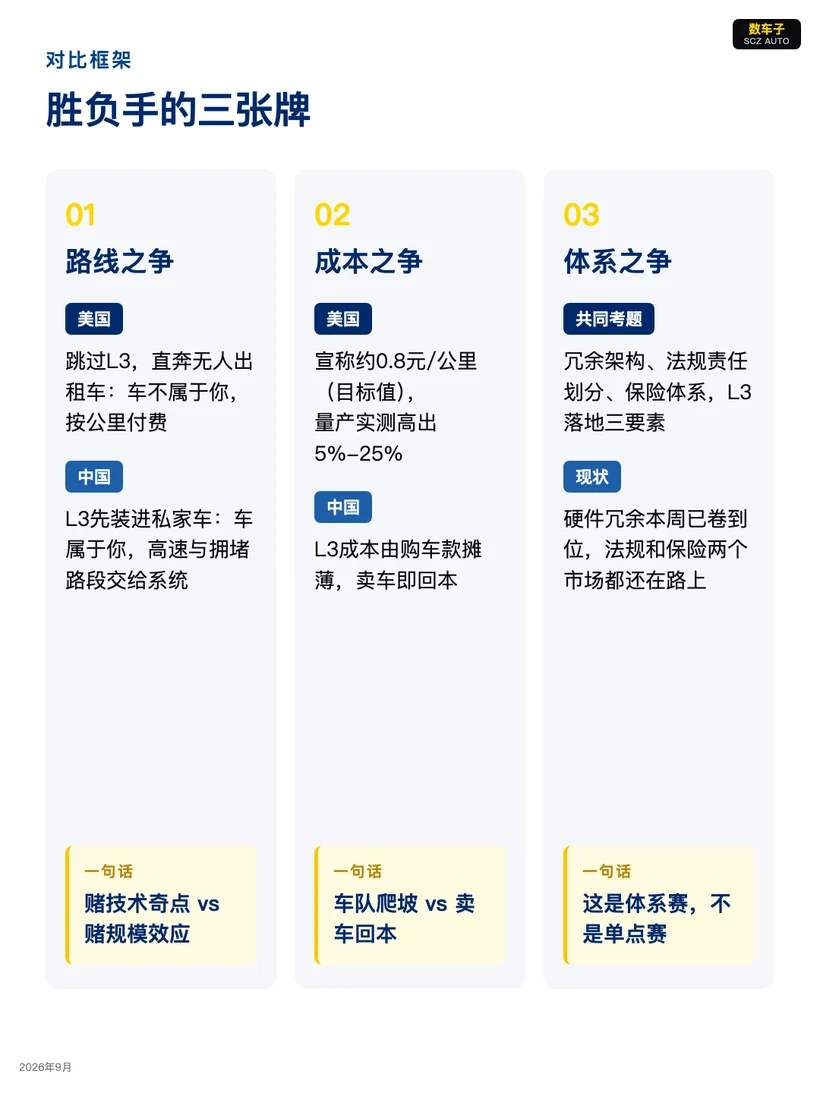
第一张牌,路线。美国跳过L3直接做无人出租车——车不属于你,按公里付费;中国把L3先装进私家车——车属于你,系统在高速和拥堵路段接管。前者赌技术奇点,后者赌规模效应。
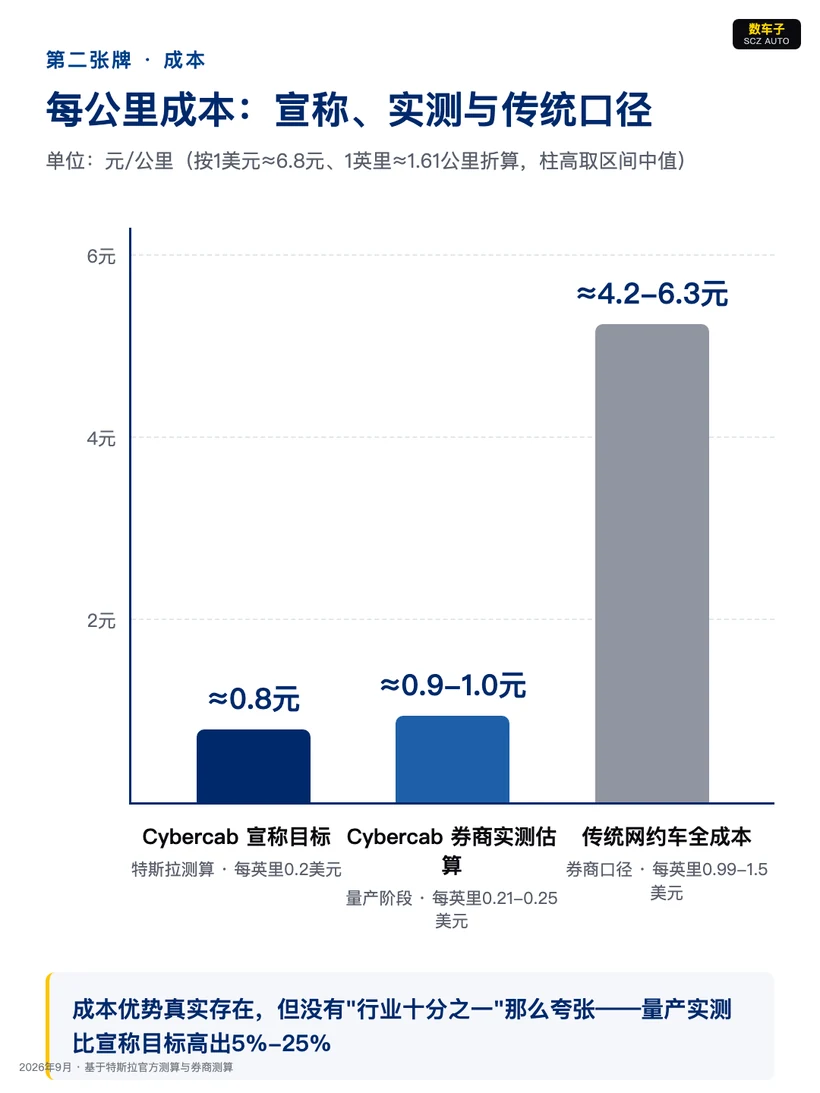
第二张牌,成本。Cybercab宣称,规模化运营后每公里出行成本约0.8元(特斯拉测算的目标值,折合每英里0.2美元),约为行业平均的十分之一;但券商测算,量产阶段实际成本约每英里0.21-0.25美元,比目标值高出5%-25%。而中国L3的账本逻辑不同:成本由购车款摊薄,车企卖一台车就回一笔本,不用等车队慢慢爬坡。
第三张牌,体系。L3落地有三要素:冗余架构,硬件兜底;法规责任划分,出了事故谁担责;保险体系,保费怎么算。这一周的三款新车,冗余架构已经卷到位;法规和保险,两个市场都还在路上。这是体系赛,不是单点赛。
资本在惩罚什么?
Cybercab投运次日跌近6%,市场不是在否定无人驾驶,是在惩罚一个重复讲了很多遍的故事。
特斯拉的无人出租车愿景讲了近十年,"两年内落地"说过不止一次。这一次拿出来的证据链——45辆车、限定区域、无直播、马斯克缺席——对资本市场来说太薄了。愿景讲第一遍是信仰,讲第十遍就要看数字。
中国渐进路线的底气来自另一个维度:法规按节奏放开,车企用L2+的销量养L3的研发,每卖出一台14.79万的启源Q06,都是在为自动驾驶的规模效应投票。
跳级的在赌技术奇点,渐进的在赌规模效应。这场马拉松,才跑了前十公里。
往后看两步
第一步,保险定价。L3普及后,责任主体从驾驶员转向系统,车险定价的基准从"驾龄几年、出过几次险"变成"这套系统的接管率数据"——保险精算师要重新学一遍自动驾驶。
第二步,两条路线合流。私家车的L3和运营车队的Robotaxi,底层是同一条技术栈。今天卖L3积累的数据和现金流,明天就能反哺Robotaxi车队——卖车和卖出行,最后可能是同一门生意。
Cybercab上路这件事本身,值得敬意——量产车把方向盘整个拿掉了。但这场比赛,比的从来不是谁先冲出起跑线。
Waymo两年把周订单做到约50万单,萝卜快跑累计跑了2200万单,L3正以14.79万起的价格进入普通家庭——牌桌两边的筹码都在变厚。
跳级也好,渐进也罢,终点可能都比想象中远。
一个问题留给评论区:如果法律允许,你敢在高速上松开方向盘吗?
数据说明:Cybercab运营信息来自特斯拉官方发布及新华网、上观新闻报道;Waymo数据来自Alphabet官方披露;萝卜快跑、小马智行数据来自两家公司官方披露及公开报道;三款L3新车信息来自各品牌官方发布,"L3架构"为品牌官方宣传口径;成本对比来自特斯拉官方测算与券商测算。数据截至2026年9月。