9月11日,工信部等九个部门联合印发了一份叫《智能网联新能源汽车产业发展"十五五"规划》的文件。
很多人第一反应是——"70%渗透率,又要大发展了"。但仔细读完整份文件,真正重磅的一句话藏在"推动产业组织优化"章节里:加强产能预警调控,严格新建独立新能源汽车企业项目条件,加大汽车企业依法兼并重组和跨区域整合力度,推动落后低效产能有序退出。
这是"产能预警调控"这六个字,第一次被写进国家级的汽车产业五年规划。
换句话说,这份文件画了两条线:一条叫70%——告诉你新能源的天花板快到了;一条叫产能预警——告诉你尾部玩家该清了。一条在上限,一条在底线,中间夹着的,是未来五年中国汽车业的出清时间表。
十年狂飙:从"PPT造车"到"产能过剩",中间只隔了一个价格战
把时间拨回2014年。那一年,乐视汽车、蔚来、小鹏先后成立,"造车新势力"这个词第一次出现在中文互联网上。随后的四五年里,拜腾、博郡、天际、爱驰、零跑、哪吒、国机智骏……百余家新势力扎堆亮相,PPT发布会一场接一场,"颠覆传统车企"的口号喊得震天响。
那是中国汽车业最魔幻的时期。
但潮水退得比想象中快。2019年到2021年,第一轮淘汰赛悄无声息地结束了——百余家新势力里,真正活下来、月销过万的,一只手数得过来。"蔚小理"的格局基本成型,更多的名字变成了汽车论坛里偶尔被提起的"时代眼泪"。
大多数人以为,故事到这里就结束了。
可第二轮扩产潮来得更猛。2022年到2024年,小米官宣造车、华为从"不造车"走向深度赋能、创维把电视厂改成了汽车厂、地产公司排队拿资质、互联网大厂一个接一个下场。每家的产能规划都是"百万级"起步,每个品牌都喊着"对标特斯拉"。
产能像滚雪球一样越滚越大,直到2025年价格战全面打响。
然后就是我们今天看到的数字。
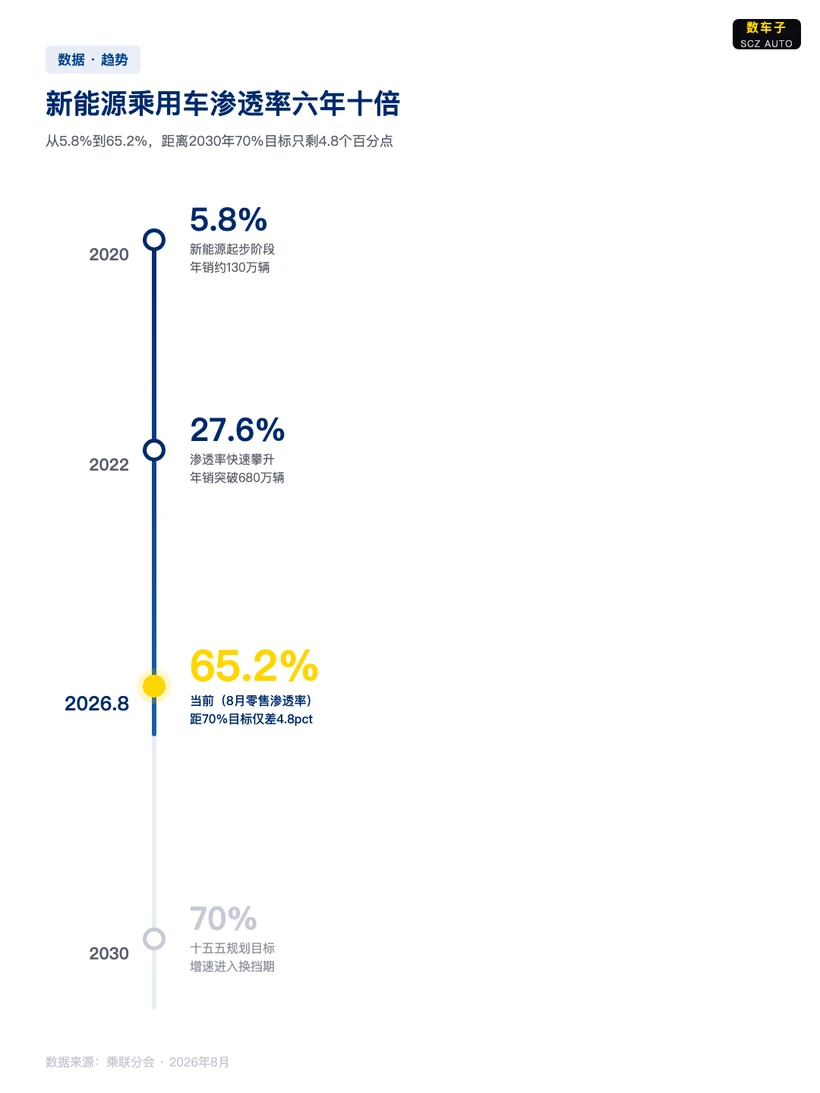
乘联分会数据显示,今年8月国内新能源乘用车零售渗透率已经到了65.2%——距离"十五五"规划的2030年目标70%,只剩下不到5个百分点。而就在几年前的2020年,这个数字还只有5.8%。六年时间,渗透率翻了十倍还多。
另一面,行业的日子并不好过。
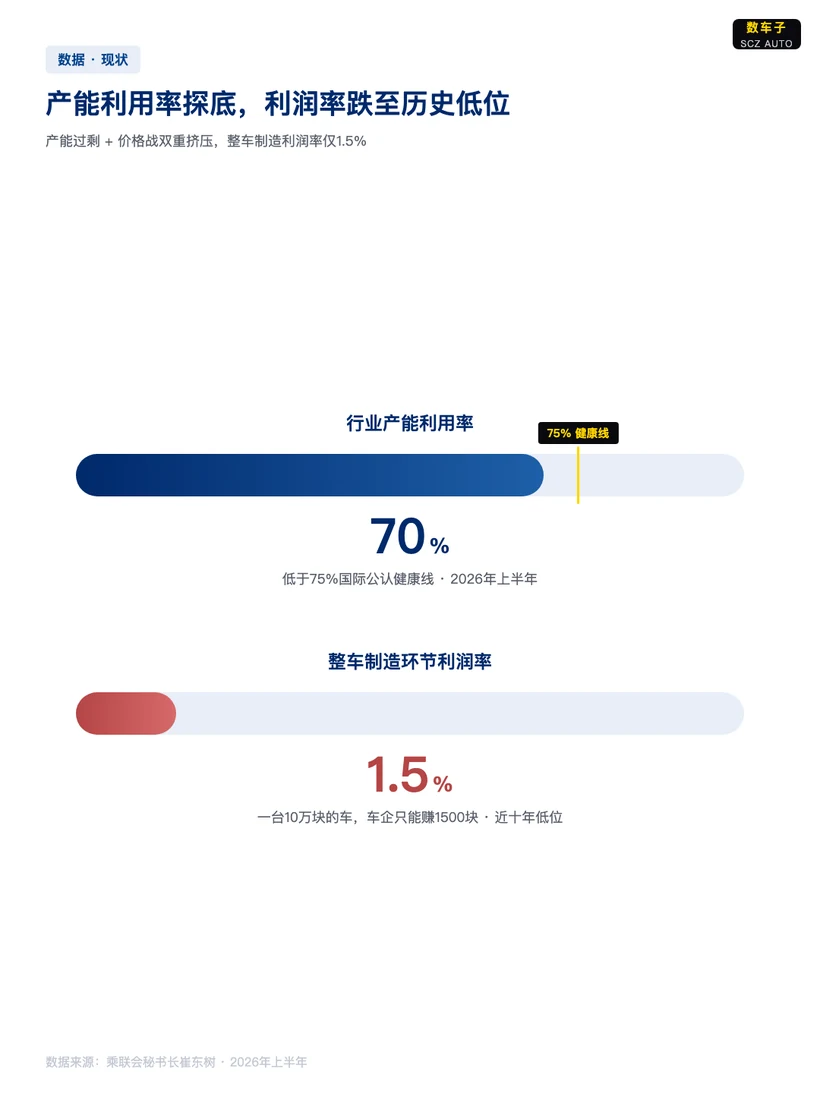
乘联会秘书长崔东树给出的数据是:今年上半年,汽车行业产能利用率大约在70%左右,低于75%的国际公认健康线。而整车制造环节的平均利润率只有1.5%——这个数字是什么概念?一台10万块的车,车企只能赚1500块。连卖白菜的利润都不如。
70%的产能利用率、1.5%的整车利润率,两个数字放在一起看,就是一个非常清晰的信号:产能过剩已经不是"会不会"的问题,而是"到什么程度"的问题。
产能过剩不是新闻。2023年、2024年,行业里就在反复讨论这个话题。但"产能预警调控"写进国家级五年规划,这是第一次。
这句话的分量,怎么估计都不过分。它意味着,"扩产能→冲销量→融资→再扩产能"的旧循环,从政策层面被按下了暂停键。
为什么是现在?三个拐点同时走到了头
很多人会问:产能过剩说了好几年了,为什么偏偏是现在,把"产能预警调控"写进了五年规划?
答案藏在三个同时触顶的拐点里。
拐点一:渗透率的增速要换挡了
8月零售渗透率65.2%,距离2030年的70%目标,只剩4.8个百分点。
过去六年,渗透率从5.8%涨到65.2%,平均每年涨接近10个百分点。而未来四年半,只需要涨不到5个百分点——平均下来一年一个点都不到。
这不是"还要继续大发展"的节奏,这是"接近天花板、增速要换挡"的信号。
很多人可能没意识到,70%这个数字本身就很有信息量。如果政策制定者认为新能源还会像过去几年一样高速渗透,目标就不会只定在70%了。70%的潜台词是:燃油车不会完全消失,但会萎缩到一个相对稳定的小众市场。
对于车企来说,这意味着增量蛋糕在快速变小。过去只要跟上行业增速就能活,未来要靠从别人嘴里抢饭吃。
拐点二:利润探底倒逼出清
上半年汽车制造业整体营收利润率3.8%,整车制造环节只有1.5%——这两个数字,是近十年的低位。
利润薄到什么程度?一台二十万的车,车企毛利可能只有三千块,扣掉研发、营销、渠道费用,能不能赚钱都不好说。
当全行业赚不到钱的时候,靠融资烧钱的玩家就撑不住了。之前新能源行业的逻辑是"先亏后赚"——先靠低价抢市场份额,等规模上去了再谈盈利。但现在的问题是,规模上去了,价格也打下来了,盈利反而更远了。
价格战打到今天,已经不是"谁想不想打"的问题,是"谁不打谁先死"的囚徒困境。而产能预警调控的出场,相当于从顶层设计的角度,给这场无底线的价格战画了一条边界——不赚钱的产能,该退就退。
拐点三:出口不是"无限牌"
8月汽车出口101万辆,同比增长65.3%;新能源出口更是同比翻了1.3倍。出口这条第二增长曲线,确实帮行业消化了不少产能。
但出口的高增速能持续多久?没人敢打包票。
欧盟的反补贴调查还在推进,美国的IRA法案把中国电池产业链挡在门外,东南亚、拉美市场也在培育自己的本土产能。贸易壁垒只会越来越多,不会越来越少。
出口这条曲线的斜率,迟早要降下来。到那时候,国内过剩的产能靠什么消化?答案不言自明——只能靠行业内部出清。
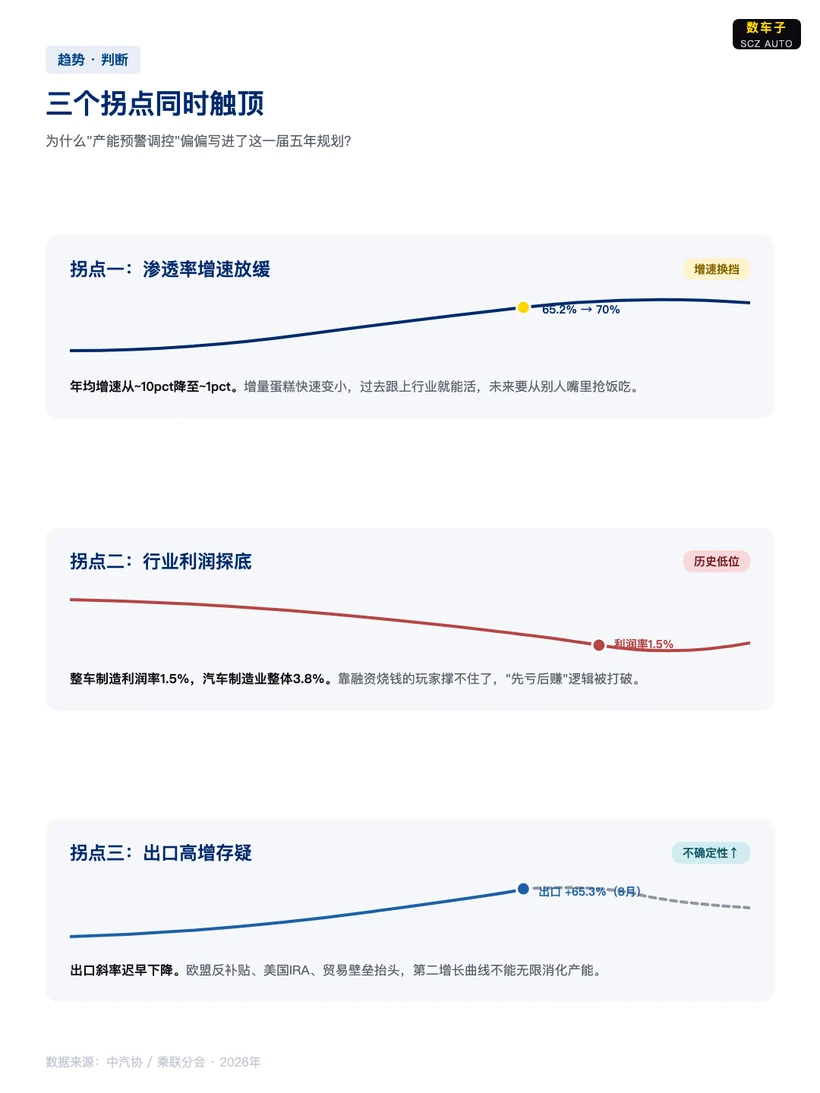
三条曲线同时走到拐点:渗透率增速放缓、利润率探底、出口高增存疑。三条线交汇在2026年,就是"产能预警调控"写进五年规划的根本原因。
这不是预判,是已经发生的事。规划只是给这件事盖了个官方的章。
谁在危险区?三类最可能被出清的玩家
既然出清是大概率事件,下一个问题自然是:谁会先走?
我们不点名具体品牌——这不客观,也不公平。但有三类特征的玩家,风险确实更高。
第一类,年销量低于10万辆、没有持续融资能力的纯新势力。
汽车是个规模效应极强的行业。年销10万辆是一条生死线——达不到这个量级,采购成本压不下来、经销商网络建不起来、研发投入摊不薄,单车成本天然比头部品牌贵一截。
在价格战还没那么激烈的时候,小品牌还能靠差异化定位或者区域市场活得不错。但当头部品牌把价格下探到20万甚至15万区间时,小品牌的生存空间被直接挤压。
更致命的是融资环境。一级市场对造车新势力的态度已经从"抢着投"变成了"谨慎看"。没有持续的资金注入,光靠卖车那点收入,连研发费用都覆盖不了。
第二类,跨界玩家的汽车业务。
地产系、家电系、互联网系的跨界造车,过去几年是行业一大风景。但跨界造车有个共同特点:汽车业务不是母公司的基本盘。
当母公司的主业还赚钱的时候,汽车业务亏点钱没关系,就当战略布局。但一旦母公司自身的日子不好过——比如地产行业下行、家电行业增长见顶——汽车业务往往是最先被砍掉的那个。
毕竟,对大多数跨界玩家来说,汽车是"锦上添花"的业务,不是"雪中送炭"的命根。真到了要收缩的时候,先砍谁?答案很清楚。
第三类,合资品牌中新能源转型慢、燃油基本盘快速萎缩的。
8月燃油车零售同比下滑40%。这个数字放在任何一个行业都是地震级的。
对合资品牌来说,过去几十年的利润基本盘是燃油车。靠着品牌溢价和规模效应,一台燃油车的利润比中国品牌的新能源车高得多。
但燃油车的池子在快速干涸。"以油养电"的前提是"油"还能赚钱——如果油车销量腰斩、利润暴跌,拿什么去养电动化转型?
转型快的合资品牌(比如大众,与众、ID. AURA双线推进)还有机会。转型慢的、犹豫不决的、还在靠"油改电"应付的,时间窗口正在快速关闭。
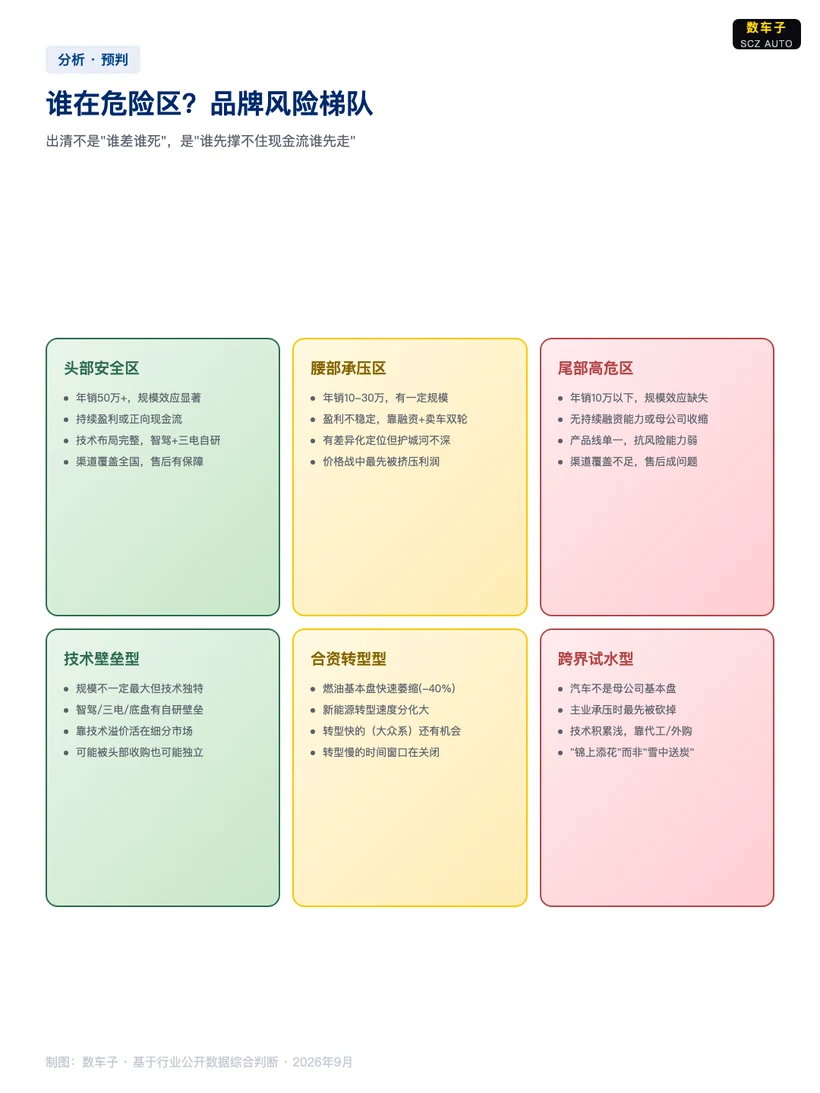
出清不是"谁差谁死",是"谁先撑不住现金流谁先走"。行业淘汰赛,比的从来不是产品好坏,是现金储备。
这话说得残酷,但商业就是这样。
两条路径:要么足够大,要么足够特别
出清不是终点,是行业成熟的开始。
规划里同时写了两件事:一件叫"产能预警调控"和"兼并重组"——管的是存量;另一件叫"人工智能+汽车发展行动"和"L3级自动驾驶逐步商用化"——管的是增量。
这两件事放在一起看,就是未来五年的两条生存路径。
路径一:做大,走规模化路线。
通过兼并重组扩大规模,把产能利用率提上去、把采购成本降下来、把渠道网络铺开。未来的头部品牌,大概率不是"自己建厂扩出来"的,而是"吃别人产能吃出来"的。
国有汽车集团的内部整合会加速。地方政府手里的"僵尸产能"会被盘活——要么转给有能力的品牌,要么直接退出。
这是一条"做大做强"的路,适合已经有规模基础的头部玩家。
路径二:做特,走技术差异化路线。
规划专门部署了"人工智能+汽车"行动,推动大模型、智能体率先在汽车领域落地,覆盖整车控制、智能座舱、自动驾驶、生产供应链全链条。
这意味着,能在智能化上形成真正差异化壁垒的品牌,哪怕规模不大,也能靠技术溢价活在细分市场。
比如智驾领域的世界模型、座舱领域的多智能体、线控底盘等底层技术——这些东西不是靠堆产能、打价格战就能做出来的。真正有技术壁垒的品牌,在任何市场环境下都有一席之地。
做大或者做特,没有高下,只有选择。
但"不大也不特"的品牌,会很难。
买新能源车,怎么选品牌不踩"停产坑"?
聊了这么多行业层面的事,最后落到一个普通消费者最关心的问题:现在买新能源车,怎么避开那些"可能活不下去"的品牌?
毕竟,车不是快消品。买一台车,少说也要开个五六年。如果买车的时候品牌还在,开了两年品牌没了——售后、配件、OTA升级,全是问题。
给大家一套三步自检法,买车前对照看一眼,能避开绝大多数坑。
第一步,看销量。 月销低于5000辆的品牌,慎选。
5000辆是一条经验线——低于这个量级,经销商的售后网络很难维持,配件备货也不全。真出了问题,可能连个能修车的地方都找不到。更别说保值率了,小众品牌的二手车残值,惨不忍睹。
第二步,看背景。 有持续盈利的母公司、或者连续三个季度以上实现盈利的新势力,相对安全。
背靠大树好乘凉这句话,在汽车行业尤其适用。有实力雄厚的母公司托底,至少不用担心突然"暴雷"。而已经能自己赚钱的新势力,说明商业模式跑通了,抗风险能力强得多。
第三步,看渠道。 你所在的城市,这个品牌有没有3家以上的4S店或者体验中心?
保修承诺写得再漂亮,最终都要落到"有人给你修"这件事上。售后网点的密度,比任何纸面承诺都实在。如果一个品牌在你老家只有一家店,甚至一家都没有——慎重。
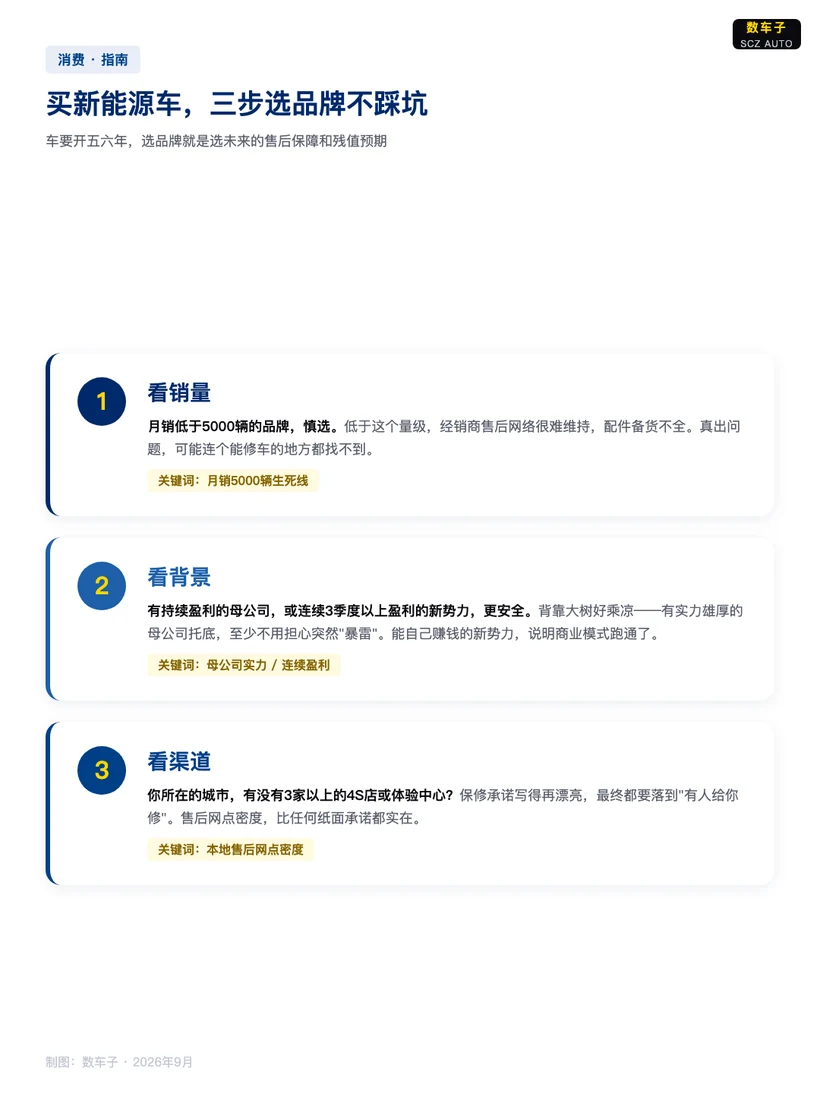
规划划的是行业的底线,不是你的选择底线。
对行业来说,出清是好事——把低效产能清出去,把资源集中到能做好产品的品牌手里,整个行业才能往前走。
但对每个消费者来说,选品牌就是选未来五年的售后保障和残值预期。多看一眼,多走一步,总不会错。
最后留一个问题给大家:你觉得未来五年,哪些品牌最有可能被整合或者退出?评论区聊聊。