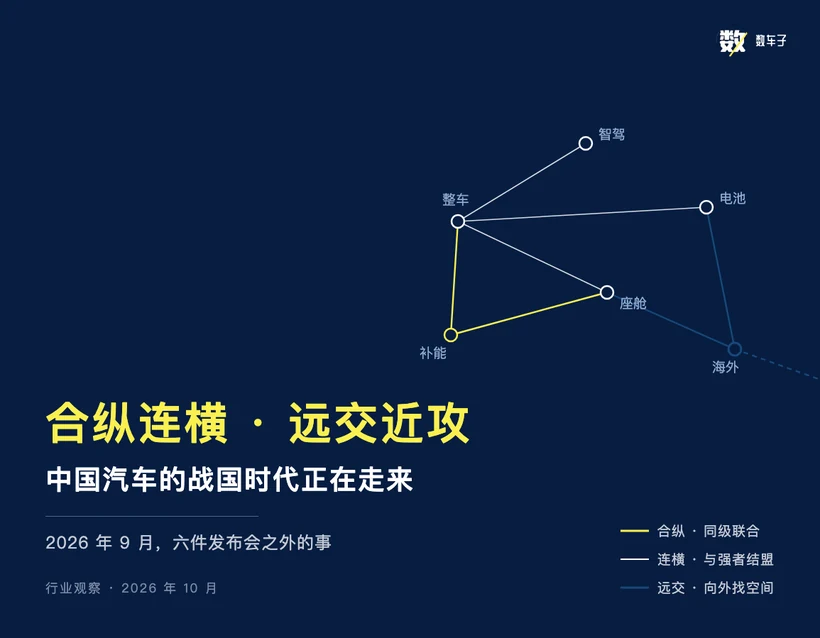
9月16日,比亚迪、理想、奔驰、红旗、吉利、极狐等至少七家车企把发布会定在同一天,车型从十余万元的经济型轿车排到近77万元的豪华SUV。一周后的9月23日,一个普通的星期三,九款新车同日上市,媒体给这天起了个名字:疯狂星期三。
9月28日晚上更热闹:鸿蒙智行一场发布会三箭齐发,同一晚深蓝S07 AI激光版和领克20各自开奖,猛士X700开启预售;9月30日,问界新M8接棒预售。据媒体统计,这个月上市的新车超过30款,算上换代改款超过50款,价格带从6万元的代步小车铺到50万元的旗舰。
如果"最卷"需要一个证据,那就是2026年9月的发布会密度。
但把这一个月的发布会列完,会发现真正值得记住的,不是哪台车又便宜了多少,而是发布会之外的六件事。
一,问界与华为的合作方式变了。 9月15日官宣调整,产品定义、设计、营销、渠道、服务改由赛力斯主导;10月1日双方官宣达成新五年合作、联合组建问界业务专属团队。此时问界用户已突破120万。
二,广汽拟收购一汽丰田50%股权,"南北丰田"归一,9月29日复牌一字涨停。
三,蔚来与吉利把补能合到了一张网上,还互相入了股。
四,深蓝与阿维塔的整合正在推进——"前端独立、中后端协同",预计年底完成。
五,比亚迪要在海外建6000座闪充站。
六,国轩高科与大众去欧洲建厂,约32.22亿欧元,落子西班牙、斯洛伐克、摩洛哥。
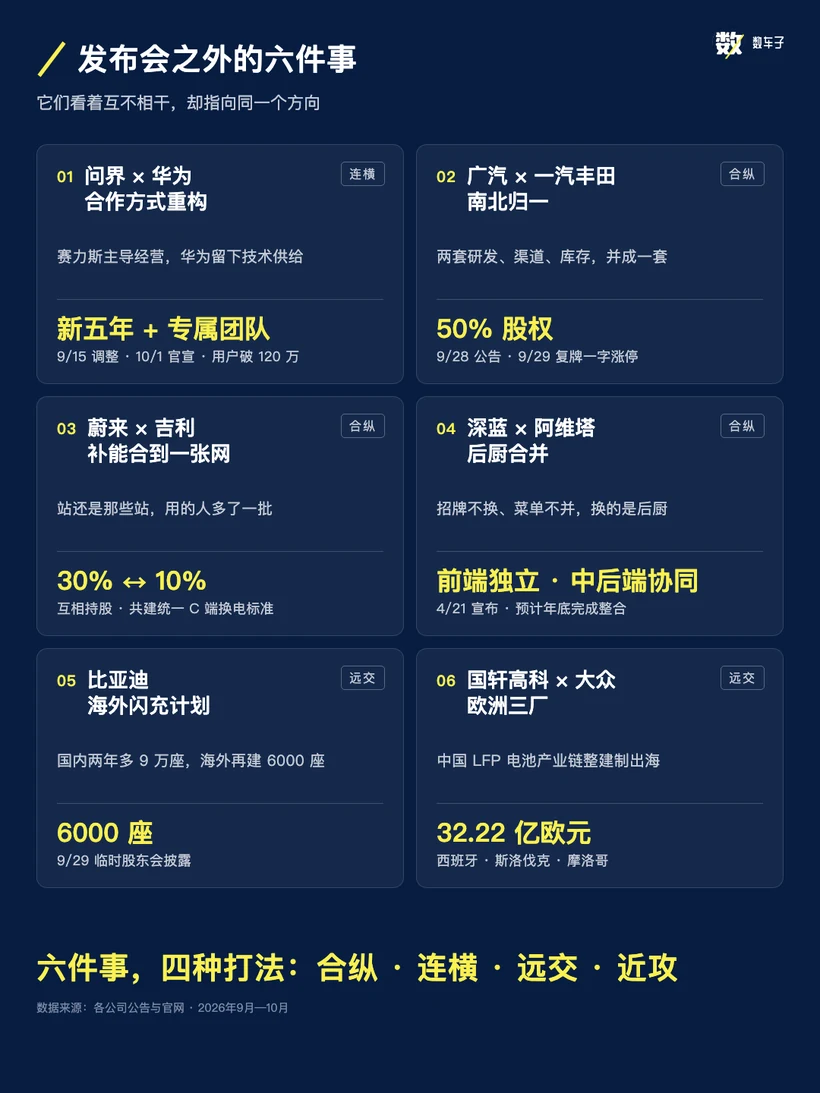
这六件事看着互不相干——合作方式重构、股权、补能、品牌整合、两个出海。但它们指向同一个方向:中国汽车行业正在从春秋走进战国。
春秋诸侯上百,各自为政,像过去十年的中国车市,几十上百个品牌各自崛起,比谁跑得快。战国只剩七雄,讲的是合纵连横、远交近攻,比的是谁能把资源并起来、谁能撑到最后。
春秋比的是谁更强,战国比的是谁能撑得更久。 这个转变,也换掉了做产品的评价标准。
以前各个品牌做产品,是比谁烧的菜好吃——续航、智驾、座舱、冰箱彩电大沙发,比的是一桌菜谁更有滋味。现在不仅要比谁烧菜好吃,还要比谁能把这道菜分给更多的人吃:同一套智驾要装到六十多款车型上,同一张换电网要跑更多品牌的车,同一款电驱要在集团内多个品牌共用,同一套电池产能要卖到欧洲去。
菜的味道还得继续卷。但决定谁能留在桌上的,多了一个条件——分发能力。
一、连横:最贵的那道菜,交给最会做的人
战国时的连横,是张仪替秦国做的事——劝各国分别与秦结盟。道理很朴素:单独扛不住。今天车市的连横,对象不是某一个强国,而是手握最贵资产的技术供应商。
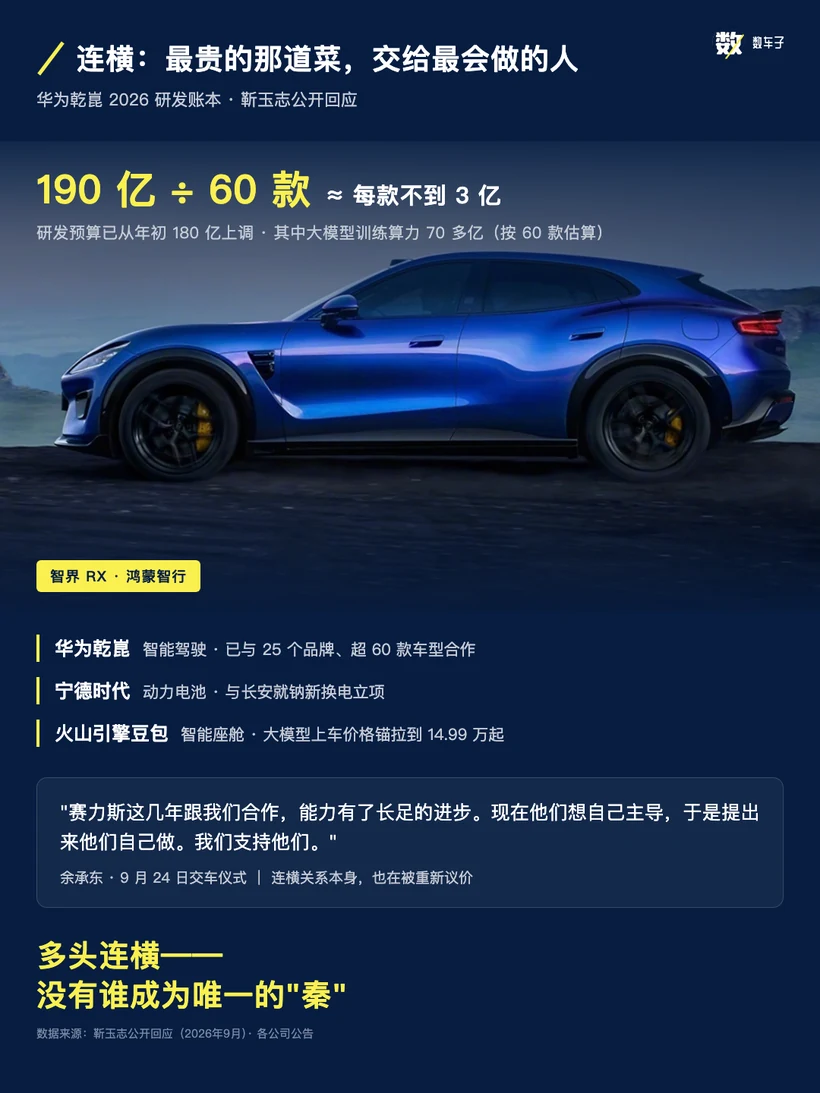
9月28日猛士X700预售发布会后,华为引望CEO靳玉志正面回应了一个尖锐的问题:"车企的钱都被华为赚走了?"他亮出的账本是:乾崑2026年的研发预算已从年初的180亿元上调到190多亿元,其中仅大模型训练的算力开销就有70多亿元;目前已与25个车企品牌、超60款车型达成合作。
这笔账很直白:190多亿元一家车企扛不动,摊到六十多款车型上,每款不到3亿元(按60款估算)。同期深蓝S07 AI激光版把豆包大模型装进座舱、限时权益价14.99万元起——大模型上车的价格锚,被拉到了15万级。
连横不是站队。它是把最贵的那道菜交给最会做的人,自己腾出手把别的菜做好。
行业里已经有人自己说出了这个逻辑。深蓝汽车董事长邓承浩(同时任长安汽车副总裁)点过行业的病灶:高强度、低产出、重复投入,产品型号频繁更替、模具重复开发。他还举了两个例子——车载冰箱的使用率约5%,车内KTV一年使用不超过10次。
这两道菜,就是典型的烧得很好、但没人吃。
连横关系本身也在被重新议价。9月24日,余承东在一场交车仪式上说得很直白:"赛力斯这几年跟我们合作,能力有了长足的进步。现在他们想自己主导,于是提出来他们自己做。我们支持他们。"9月28日的发布会上,鸿蒙智行的"五界"顺序调整为尊界、享界、智界、尚界、问界——此前,问界一直排在最左侧。
一张PPT上的位置移动,比任何公告都直观。但它说明的不是关系破裂,而是关系重新划界:车企要的是主导权,供应商要的是规模。
战国时的连横,对象只有一个秦国。今天的车企是多头连横——同一家车企可以同时用华为的智驾、宁德时代的电池、火山引擎的座舱。这恰恰说明,这一轮还没有谁成为唯一的"秦"。
二、合纵:把菜分给更多人吃
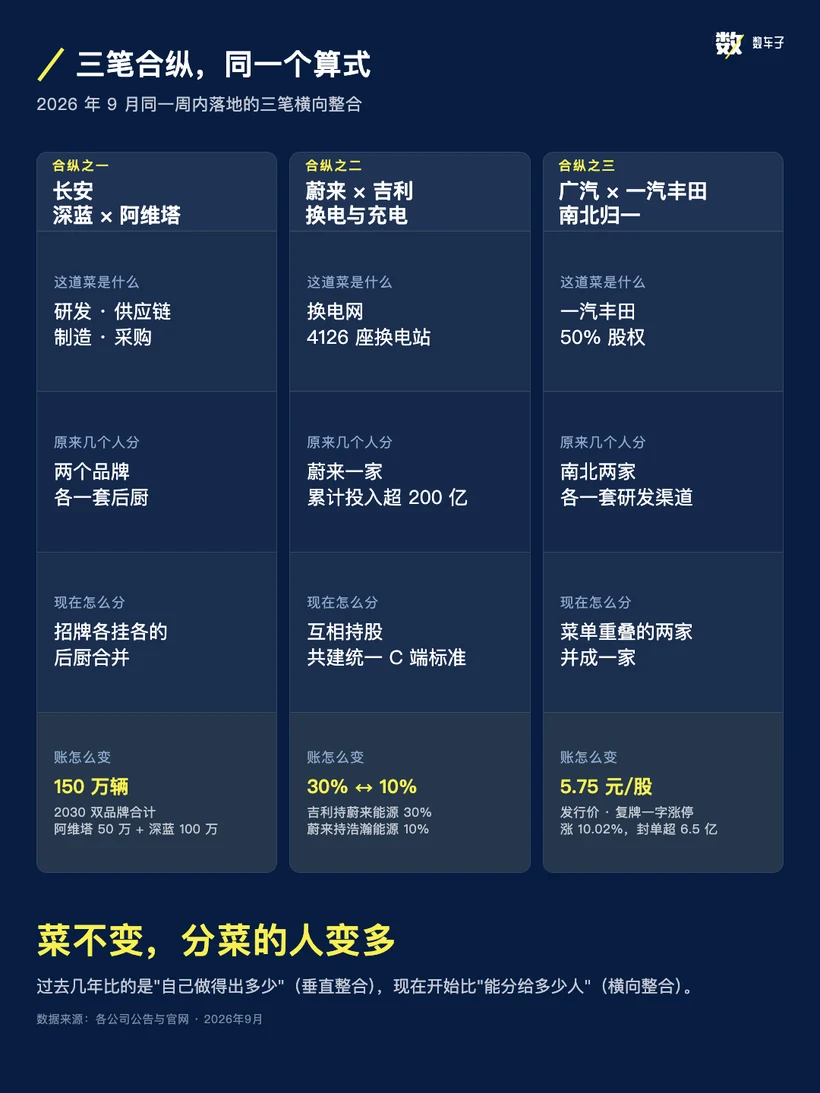
合纵是另一条线:同级联合,把各自的家当并成一份。苏秦佩六国相印,靠的就是这个。同一周里车市出现了三笔合纵,算式完全一样——菜不变,分菜的人变多。
招牌各挂各的,后厨合并:长安的深蓝与阿维塔
2026年4月21日,中国长安汽车集团全球战略发布会上,董事长朱华荣宣布对旗下阿维塔与深蓝实施战略整合。模式是十六个字:前端独立、中后端协同,品牌独立运营,预计今年年底完成。
长安汽车总经理赵非说得最直白:此举是为了"将集团规模效应发挥到极致"。他举的例子是电驱——一款电驱如果能在集团内多个品牌共用,成本就能大幅下降。
这就是"同一道菜分给更多人吃"的现实版本。阿维塔定位高端智能电动,深蓝聚焦主流市场,两家原本各有一套研发、供应链、制造与采购。整合之后,招牌不换、菜单不并,换的是后厨。长安定的目标是2030年双品牌合计150万辆(阿维塔50万、深蓝100万),海外销量占比40%。
邓承浩在9月26日的一段视频里把逻辑说得更透——他分享自己在2026世界新能源汽车大会上的讲话:行业淘汰赛在即,单点突破失效,体系能力才是关键,品牌竞争格局将逐渐收敛。
两家各自的灶台本来就不够旺,合成一个正好。
把自家餐厅的桌位开放出去:蔚来与吉利
9月28日蔚来与吉利控股集团的这份协议,比外界想象的更深。
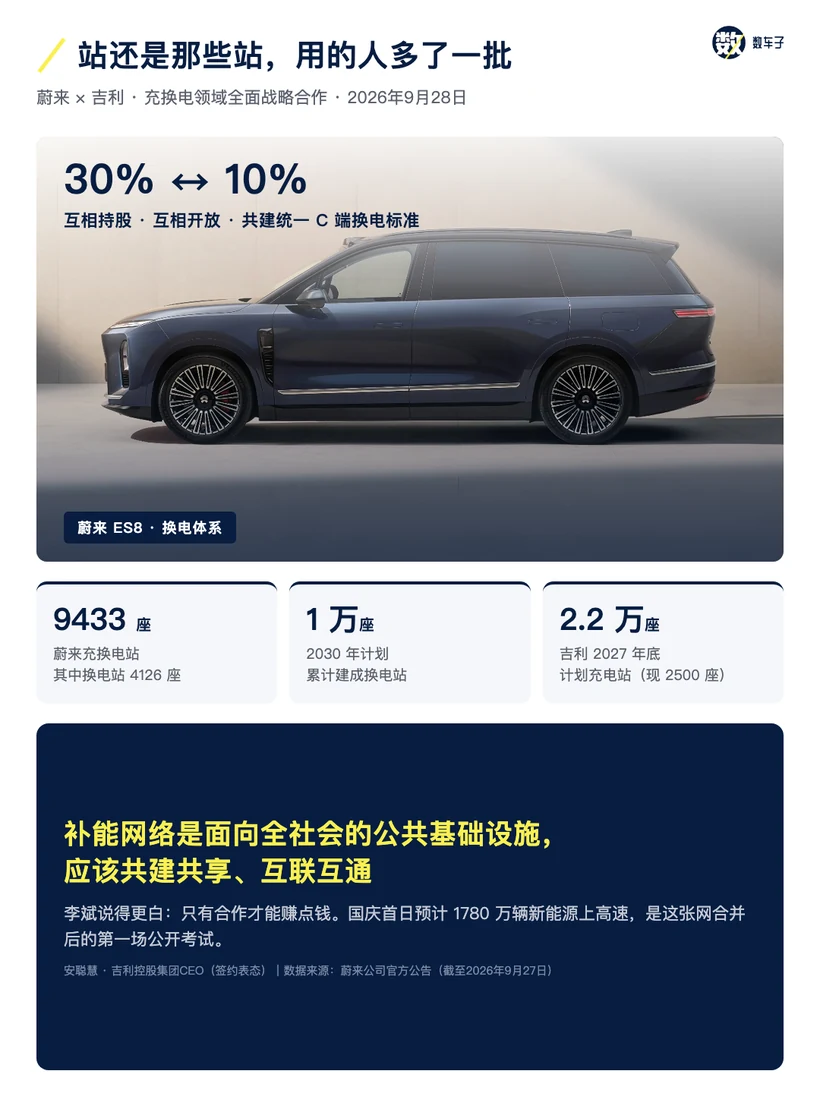
吉利以所持易易互联100%股权加6.4亿元现金入股蔚来能源,交易完成后持有30%股权,蔚来中国保持控股地位。反向也有一笔:蔚来入股吉利旗下浩瀚能源,交易后持有10%股权。两家还约定共建统一的C端换电技术和标准——吉利将开发面向C端的换电车型,由蔚来能源提供服务。
这不是单向的求助,是互相持股、互相开放。
按蔚来官方公告(截至9月27日),它在充换电领域累计投入超200亿元,建成9433座充换电站(其中换电站4126座),计划2030年建成1万座换电站;吉利一侧,浩瀚能源已在232个城市布局2500座充电站,2027年底计划超2.2万座。
两张网并到一起,站还是那些站,用的人多了一批。换电站是典型的"菜烧好了、分的人不够"——单站使用量上不去,每度电、每次换电的成本就降不下来。
李斌在公告里说,中国汽车产业不仅要提升创新能力,也要提高创新效率,这次合作"是面向行业的开放平台,欢迎更多同行一起加入"。安聪慧更直接:补能网络是面向全社会的公共基础设施,应该共建共享、互联互通。
李斌后来对媒体说得更白:只有合作才能赚点钱。这是这一周最贵的一句话,贵在它说的是实话。
这张网合并后的第一场公开考试就是国庆——首日新能源车上高速预计1780万辆,约为平时的1.8倍。
菜单重叠的两家,并成一家:广汽与一汽丰田
9月28日晚间,广汽集团公告拟发行股份购买一汽股份持有的一汽丰田50%股权,发行价5.75元/股。9月29日复牌一字涨停,收盘5.60元、涨10.02%,封单超6.5亿元。
合资"一外两内"的双轨制走了几十年,代价是两套研发、两套渠道、两套库存,卖的却是同一个品牌的产品。在利润率处于历史低位的存量市场里,重复投入是最贵的那种成本。
资本市场用一个涨停投了票。但接下来要看的不是股价,是产品线怎么并、渠道怎么收、现有车主的售后怎么过渡。
三笔合纵放在一起看,方向的调转很清楚:过去几年车企比的是"自己做得出多少"——把电池厂、芯片团队、电驱产线都建在自己家里,那是垂直整合;现在开始比"能分给多少人",把后厨开放出去让别人也来吃饭,这是横向整合。垂直整合解决的是"做得出",横向整合解决的是"分得开"。
三、远交与近攻:把菜端出国,同时在家门口贴身挤
范雎给秦昭王的四个字是"远交近攻":结交远方的,是为了腾出手处理眼前的。
远交这一半,9月的动作密集得出奇。比亚迪在临时股东会上披露,计划未来在海外建6000座闪充站;国内目标是两年多建成9万座充电站,首席科学家廉玉波给出的对标是全国约9万座加油站——这个对标本身就是一种宣示。国轩高科拟与大众共建三家海外合资公司,约32.22亿欧元,是中国LFP电池产业链的整建制出海。神龙与Momenta的合作里还有一层:标致和Jeep的新车将搭载中国智驾方案出口全球——这道菜不只端出国,还交给别人的餐厅卖。
远交的本质还是同一件事:国内这张桌子已经坐满了,得去找新的吃饭的人。
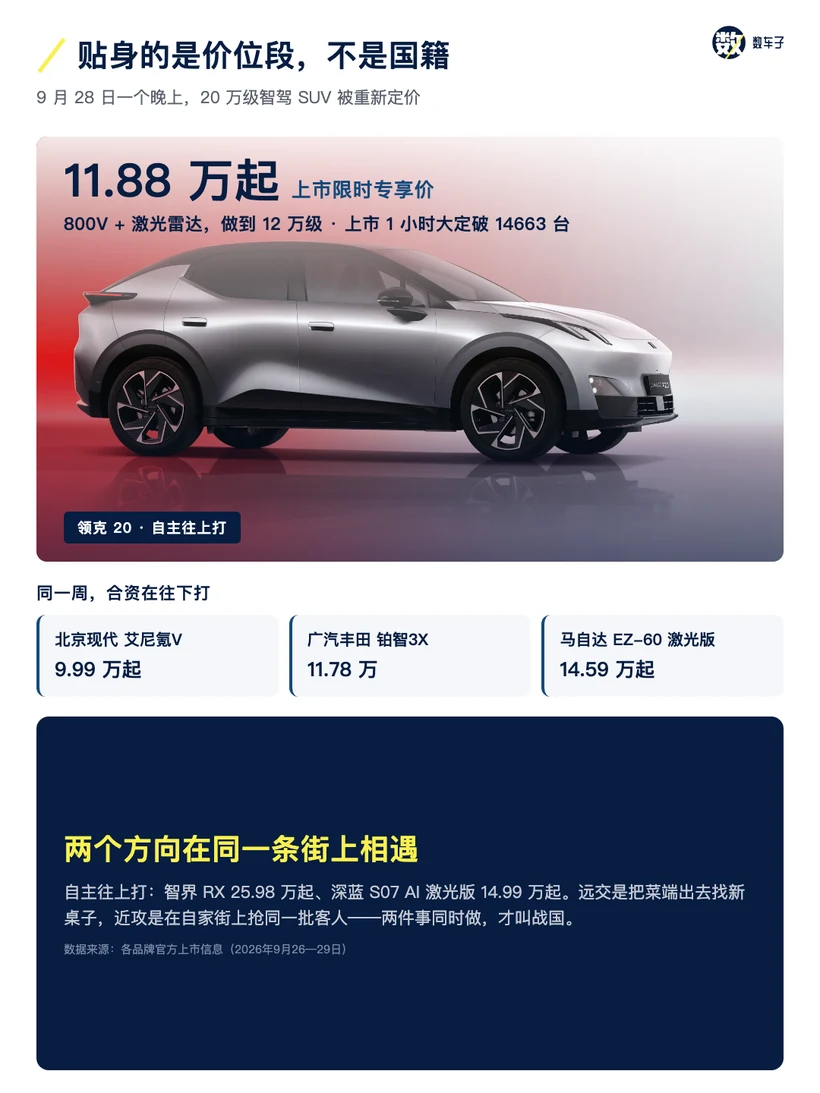
近攻这一半就在9月的国内。9月28日一个晚上,20万级智驾SUV被重新定价:深蓝S07 AI激光版限时权益价14.99万元起、领克20限时专享价11.88万元起(上市1小时大定破14663台)、智界RX 25.98万-38.98万元。同一周另一个方向也在贴身:马自达EZ-60激光版限时14.59万元起,北京现代艾尼氪V限时9.99万元起,广汽丰田铂智3X星云限量版11.78万元。
贴身的是价位段,不是国籍。 自主在往上打——领克20把800V和激光雷达做到了12万级;合资在往下打——艾尼氪V打到了9.99万元。两个方向在同一条街上相遇。
远交是把菜端出去找新桌子,近攻是在自家街上抢同一批客人。两件事同时做,才叫战国。
四、一天要卖多少份,才活得下去
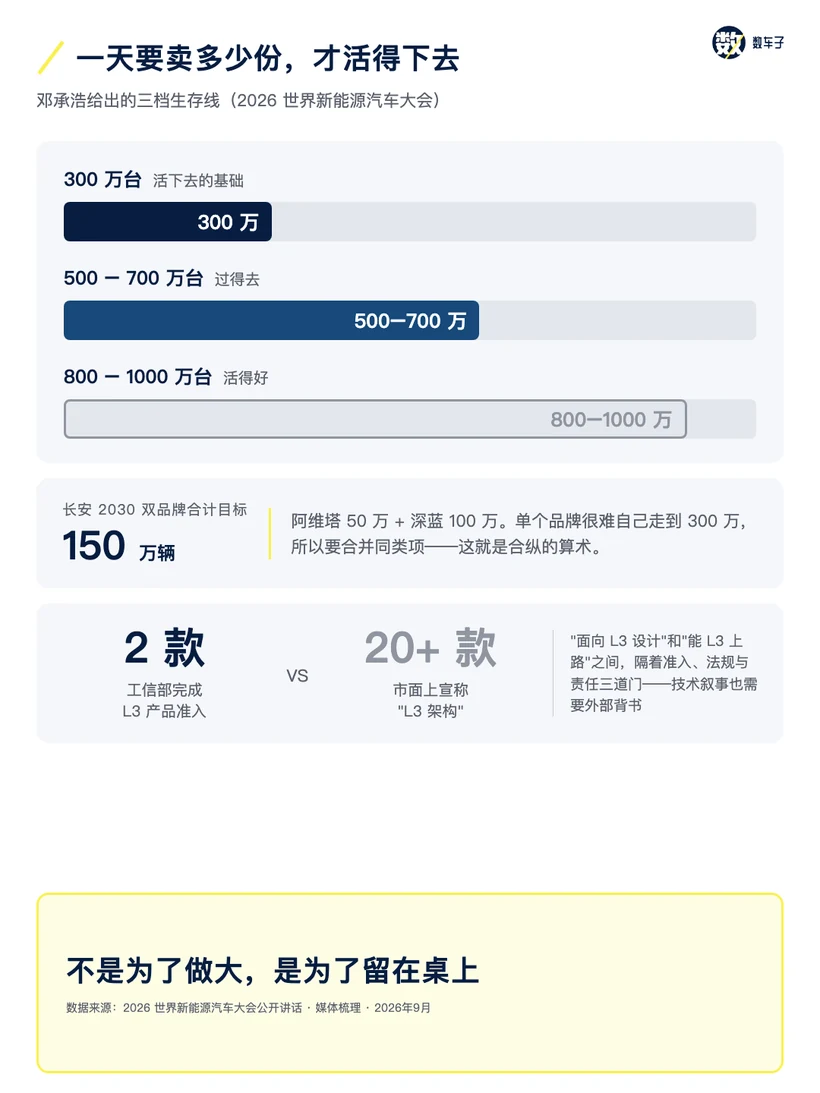
邓承浩给了三个数字:年销300万台只是活下去的基础,500万到700万台过得去,800万到1000万台才能活得好。赵非的说法同调:年销300万辆仅是"生存门槛"。
对照现实,单个品牌很难自己走到300万,所以要合并同类项——阿维塔加深蓝,2030年合计目标150万辆。时间也在缩短,邓承浩今年1月说过另一句话:留给深蓝汽车只有2-3年的时间。
政策给的是同一张时间表:七部门《新型电池产业发展"十五五"规划》提出到2030年全固态电池初步实现规模化应用,L3强制性国标GB 44721将在2027年7月1日实施。
还有一组数字很扎眼:据媒体梳理,工信部完成L3产品准入的车型只有两款,而宣称"L3架构"的车型已有二十多款。"面向L3设计"和"能L3上路"之间,隔着准入、法规和责任三道门。这也是连横的另一层原因——技术叙事本身也需要外部背书。
门槛在抬,时间在缩短。这才是合纵连横同时上演的根本原因。不是为了做大,是为了留在桌上。
五、这场战国,跟买车的人有什么关系
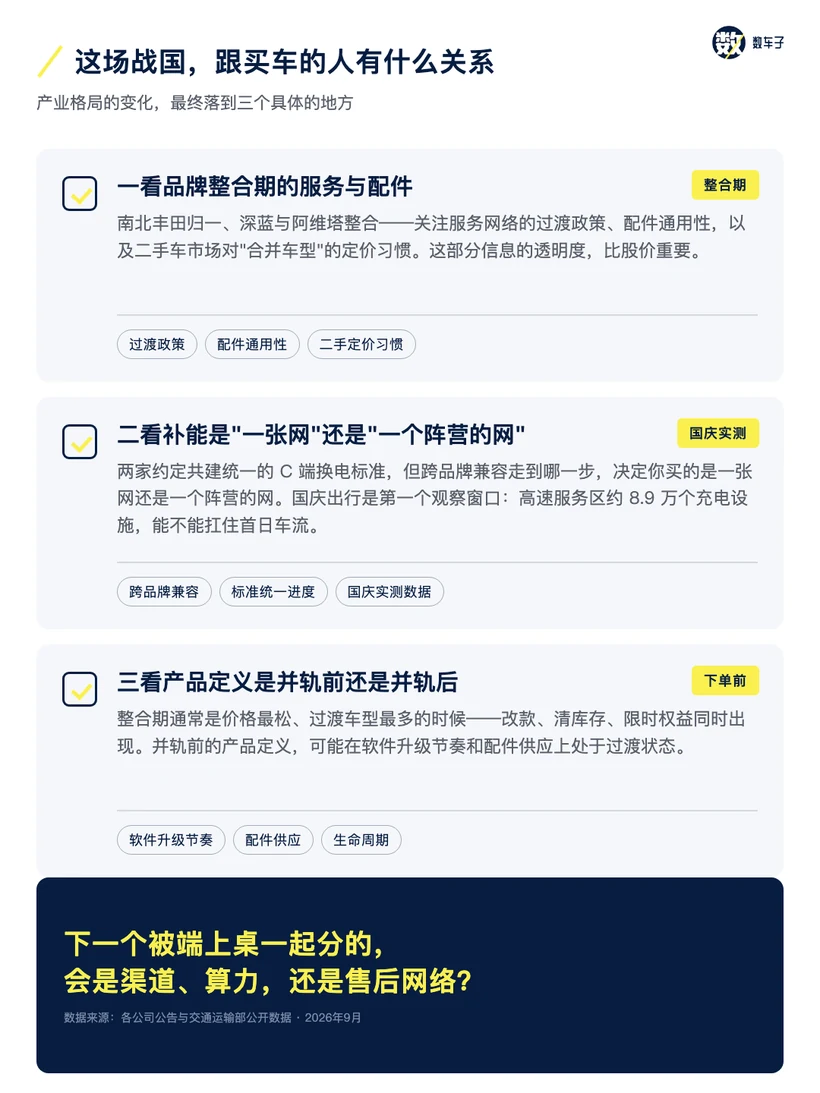
一看品牌整合期的服务与配件。 南北丰田归一、深蓝与阿维塔整合,现有车主要关注服务网络的过渡政策、配件通用性,以及二手车市场对"合并车型"的定价习惯。这部分信息的透明度,比股价重要。
二看补能是"一张网"还是"一个阵营的网"。 两家约定共建统一的C端换电标准,李斌也说这是"面向行业的开放平台"。但标准统一到什么程度、跨品牌兼容走到哪一步,决定你买的是一张网,还是某个阵营的网。国庆出行是第一个观察窗口:全国高速服务区已建成充电设施约8.9万个(大功率约2.2万个,截至8月),能不能扛住假期车流,很快会有答案。
三看整合期的产品定义。 整合期通常是价格最松、过渡车型最多的时候。这时候值得多问一句:这台车是并轨前还是并轨后的产品定义?前者可能在软件升级节奏和配件供应上处于过渡状态。
六、战国持续了两百多年,盟约换了无数轮
战国两百多年,苏秦佩六国相印,张仪连横破纵,盟约签了又撕、撕了又签。没有谁在开局就是赢家。
回看这个九月。它真正改变的,不是哪台车的价格,而是评价一台车的标准——从"谁烧的菜好吃",加上了"谁能把菜分给更多人吃"。菜还得好吃,只是好吃已经不够了。
标题里写的是"正在走来",不是"已经到了"。今天与战国不一样的地方在于:市场足够大,技术路线足够多,政策在引导协同而不是兼并,未必需要走到"只剩一个"那一步。安聪慧签约时那句话,可能是这一轮变化最准确的注脚——汽车产业的高质量发展,不在于单纯追求产销规模扩张。
下一个被端上桌一起分的,会是渠道、算力,还是售后网络?
数据与信息来源说明:本文数据来自各公司官方公告与官网(蔚来公司2026年9月28日公告、广汽集团公告、国轩高科公告、AITO问界官方信息)、2026世界新能源汽车大会公开演讲、企业临时股东会披露,以及中国证券网、新华网、证券时报、IT之家、界面新闻、每日经济新闻、凤凰网科技等公开报道。文中标注"据媒体统计""据媒体梳理""按60款估算"者,均为第三方统计或推算口径。9月新车上市总数存在多个口径(26款/28款/超30款/含改款超50款),本文采用"超30款、含改款超50款"并注明为媒体统计。